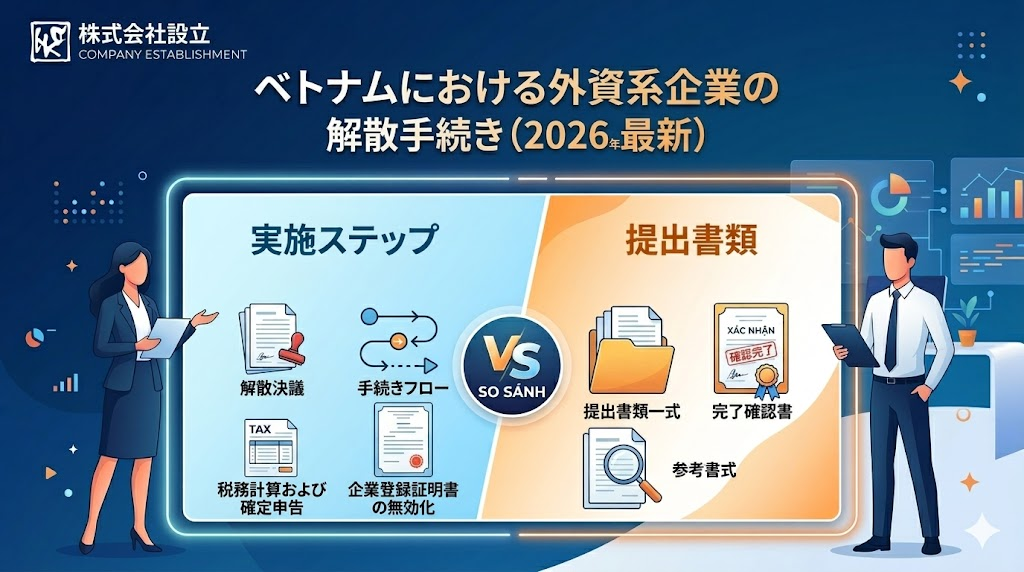
外資系企業(FDI)の解散は、単に事務所を閉鎖すれば終わるものではありません。少なくとも4つの政府機関との調整が必要となる、長期にわたる法務・財務上の重要なプロセスです。2026年の最新政令により、解散手続きは完全にデジタル化されました。その一方で、税務監査や労働者への義務履行については、従来よりも大幅に厳格化されています。
1. 2026年におけるFDI企業の解散に関する法的要件
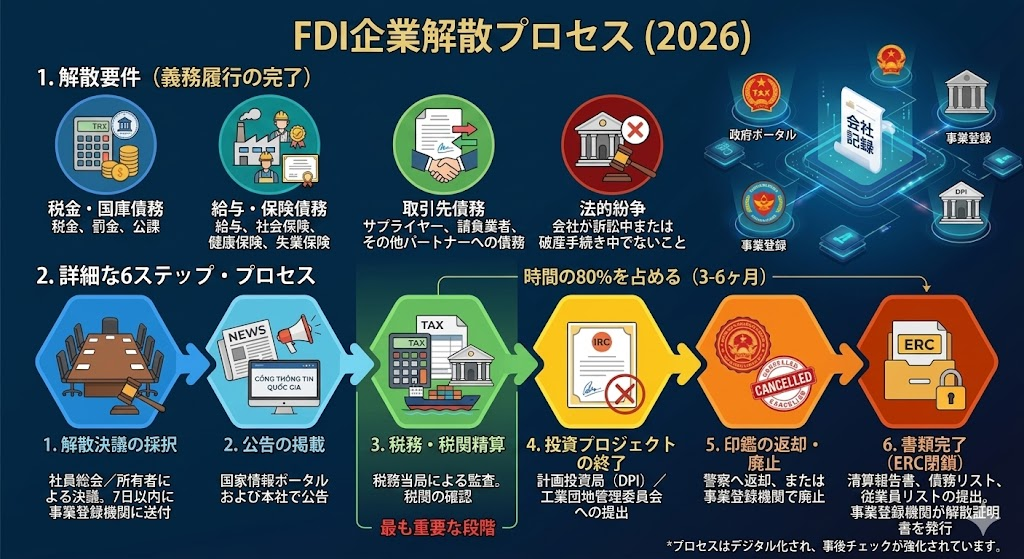
FDI企業の解散は、すべての財務上の義務を履行できることが確認された場合にのみ認められます。
- 税金および国家予算への債務:遅延利息や罰金を含め、完全に精算されていること。
- 給与および保険:社会保険(BHXH)の閉鎖手続きを完了し、未払い給与や各種手当をすべて支払い済みであること。
- 債権者への債務:債務完済の確認書、または債権者との債務処理に関する合意書を備えていること。
- 紛争状況:裁判所や仲裁機関において係争中の案件がないこと。
2. 自発的解散と強制的解散の違い
- 自発的解散:プロジェクトの終了、経営不振、または戦略変更などを理由に、出資者(外国投資家)の判断により決定されます。
- 強制的解散:投資登録証明書(IRC)の取り消し、重大な法令違反、または法的形態を変更せずに法定の最少社員数を維持できなかった場合などに発生します。
3. 解散手続きの6ステップ(2026年最新版)
ステップ1:解散の決議
- 決議の承認:出資者または社員総会を開催し、解散理由、期限、契約清算の手順、債務処理計画について承認します。
- 期限:決議後7営業日以内に、事業登録局(BRO)へ通知を送付します。
ステップ2:解散の公告
債権者および関係者に周知するため、国家事業登録ポータルおよび本社所在地に解散通知を公示します。
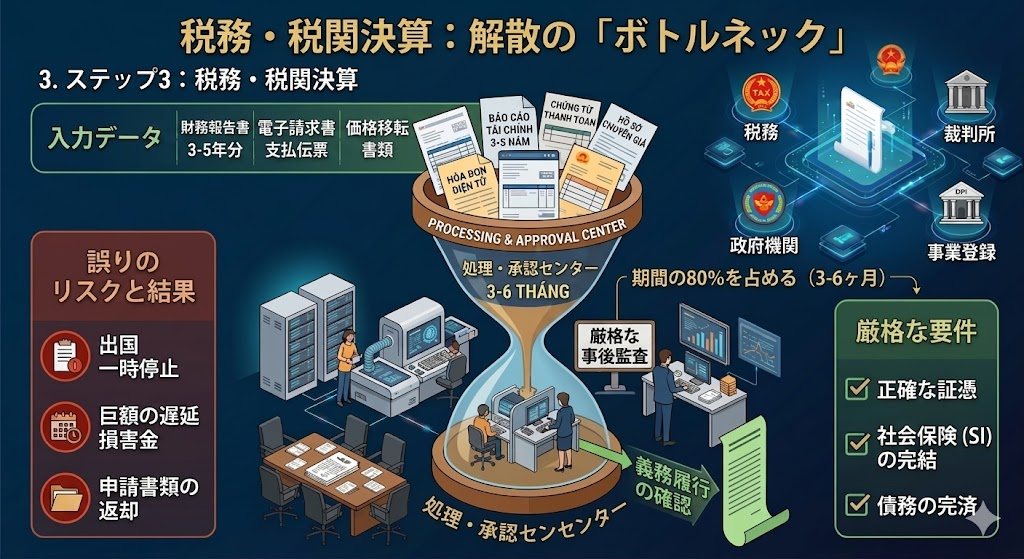
ステップ3:税務および税関の決算(最大の難所)
解散時点までの税務決算書類を提出します。その後、税務署が企業に対して実地監査(解散時税務監査)を実施します。
※注意:輸出入活動を行っている企業は、税関総局から未納税がないことの確認書を取得する必要があります。
ステップ4:投資プロジェクトの終了(IRCの返却)
税務義務完了の確認書を取得した後、計画投資局(または工業団地管理委員会)において投資プロジェクトの終了手続きを行います。
ステップ5:公印の返却および廃止手続き
会社の設立時期に応じて、公安局への公印返却、または事業登録局への印影廃止通知のいずれかを行います。
ステップ6:解散完了書類の提出(ERCの閉鎖)
債権者への支払いリスト、労働者の権利処理リスト、資産清算報告書などの最終書類を提出します。提出後5〜7営業日でステータスが「解散済み」に変更されます。
4. 税務・税関決算:企業にとっての最大の難関
この段階は解散期間全体の約80%(通常3〜6ヶ月)を占めます。以下の書類を綿密に準備する必要があります。
- 直近3〜5年間の財務諸表
- 勘定詳細元帳、電子インボイス(仕入・売上)
- 移転価格(TP)関連文書(海外の親会社等との関連当事者間取引がある場合)
- 2,000万ドンを超えるインボイスに関する非現金決済の証明書類
5. 労働者への義務と社会保険
- 退職通知:労働契約の規定に従い、事前に通知すること。
- 退職手当:2009年以前から勤務しており、失業保険の対象外となる長期勤続従業員への退職手当の支給。
- 社会保険の閉鎖:社会保険当局の承認が下りる前の最終月分まで、保険料を完納すること。
6. 主なリスクと罰則
- 納税遅延への罰則:決算手続きが長引くと、遅延利息が高額になる可能性があります。
- 出国禁止措置:税務義務が未完了の場合、法定代表者(通常は外国人)の出国が一時的に停止されることがあります。
- 書類の差し戻し:税務システムと事業登録システム間のデータ不一致が原因で発生することがあります。
7. WacontreのFDI解散ワンストップサービス
Wacontreは、単なる書類作成代行ではありません。お客様の財務上の課題を根本から解決いたします。
- 事前会計監査(Pre-Audit):決算書類の提出前に帳簿を精査し、潜在的なミスを事前に修正します。
- 法的代理:投資家に代わって当局への説明・疎明を行い、解散にかかる期間を自社対応時の半分程度に短縮します。
ご不明な点がございましたら、ホットライン (028) 3820 1213 までお電話いただくか、[email protected] までメールでお問い合わせください。経験豊富なスタッフが迅速かつ丁寧にご相談・サポートいたします。thanhlap.wacontre.com は、お客様のビジネスを熱意と効率をもって全力でサポートいたします。(日本のお客様はホットライン (050) 5534 5505 までご連絡ください)。